Przed zimą i końcem roku właściciele małych firm w Nowym Jorku mają trzy powody do przeglądu ubezpieczeń: odpowiedzialność za oblodzony chodnik przed lokalem, pojazdy używane do pracy w zimowych warunkach oraz obowiązkowe dla większości pracodawców w stanie Nowy Jork ubezpieczenia pracownicze — workers’ compensation, disability i Paid Family Leave.
Deli przy ruchliwej ulicy, salon fryzjerski, ekipa remontowa z dwoma vanami, firma sprzątająca z kilkoma pracownikami — zimą każda z nich mierzy się z innym ryzykiem. Wspólne jest jedno: polisę kupioną kilka lat temu łatwo przeoczyć, dopóki klient nie poślizgnie się przed wejściem albo pracownik nie dozna urazu w pracy.
Oblodzony chodnik przed lokalem — obowiązek i ryzyko
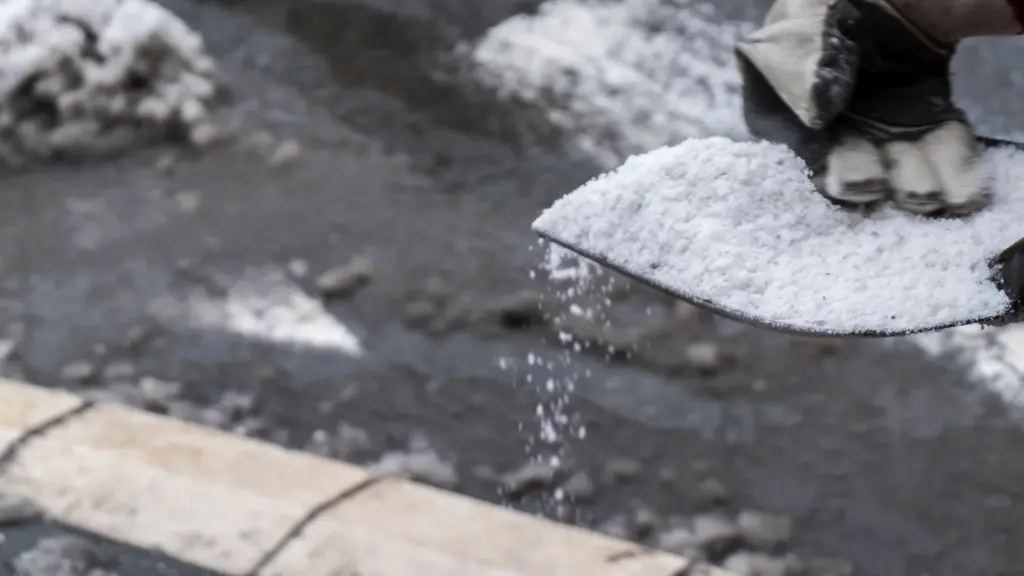
W Nowym Jorku odśnieżenie chodnika należy do właściciela nieruchomości. Według miejskiego serwisu NYC311, jeśli śnieg przestanie padać między 7:00 a 17:00, chodnik trzeba oczyścić w ciągu 4 godzin; jeśli między 17:00 a 21:00 — w ciągu 14 godzin, a jeśli w nocy, między 21:00 a 7:00 — do 11:00 rano. Za niedopełnienie tego obowiązku Departament Sanitarny (DSNY) może nałożyć mandat.
Mandat to jednak mniejszy kłopot niż roszczenie. Miejski Departament Transportu zwraca uwagę, że za obrażenia spowodowane zaniedbanym chodnikiem odpowiadać może właściciel nieruchomości. Firmy, które wynajmują lokal, powinny sprawdzić w umowie najmu, kto odpowiada za odśnieżanie i czyja polisa obejmuje takie zdarzenia.
Takie zdarzenia obejmuje zwykle OC firmy (general liability) — według federalnej agencji ds. małych firm (SBA) polisa ta chroni firmę przed stratami finansowymi, gdy ktoś dozna obrażeń albo gdy uszkodzone zostanie cudze mienie. Zakres i limity ustala się przy wycenie konkretnej polisy.
Firmowy van i samochód w zimowych warunkach
Dla ekip budowlanych, firm sprzątających czy dostawców samochód jest narzędziem pracy. Zimą rośnie ryzyko stłuczek na oblodzonych zjazdach i szkód od gałęzi łamiących się pod ciężarem śniegu. Minimalne zakresy ochrony wymagane dla samochodów w Nowym Jorku podaje stanowy Department of Financial Services, który zachęca też do rozważenia wyższych limitów odpowiedzialności.
Przy pojeździe firmowym równie ważny jest sposób jego używania. Agentowi warto powiedzieć, kto prowadzi auto, czy przewozi narzędzia albo towar i czy pracownicy jeżdżą w sprawach firmy prywatnymi samochodami. Te odpowiedzi decydują o wyborze między polisą prywatną a komercyjną (commercial auto).
Pracownicy na sezon — obowiązkowe ubezpieczenia w Nowym Jorku
Okres przedświąteczny to dla wielu sklepów i deli czas zatrudniania dodatkowych osób, dlatego ubezpieczenia pracownicze warto sprawdzić jeszcze przed pierwszą zmianą nowej osoby. Według nowojorskiej Rady ds. Odszkodowań Pracowniczych (Workers’ Compensation Board, WCB) workers’ compensation musi mieć większość pracodawców, którzy zatrudniają choćby jedną osobę, a ubezpieczenie disability i Paid Family Leave musi zapewnić praktycznie każdy pracodawca w stanie. Przed przyjęciem dodatkowych pracowników dobrze jest zapytać agenta, czy obecne polisy uwzględniają nowe osoby.
Zaniedbanie bywa kosztowne: WCB informuje o karach sięgających 2000 dolarów za każde 10 dni bez wymaganej ochrony workers’ compensation, a w poważnych przypadkach o nakazie natychmiastowego wstrzymania działalności (stop-work order). Ekipy budowlane, które na sezon dobierają ludzi, powinny wiedzieć, że w budownictwie osobę pracującą dla wykonawcy co do zasady uznaje się za jego pracownika, dopóki wykonawca nie wykaże, że spełnione są ustawowe kryteria niezależnego podwykonawcy. Samo nazwanie kogoś podwykonawcą nie zwalnia z obowiązku.
Przegląd przed nowym rokiem
Koniec roku to również dobry moment na sprawdzenie ochrony mienia firmy: sprzętu, towaru, wyposażenia lokalu. Małe firmy często rozważają pakiet łączący OC i ubezpieczenie mienia (business owner’s policy, BOP). Co obejmują poszczególne rodzaje polis i jak przygotować się do wyceny, wyjaśniamy w poradniku o ubezpieczeniu firmy na Staten Island.
Firmy, którym podstawowe limity wydają się niewystarczające, mogą zapytać o polisę nadwyżkową (umbrella). Rozszerza ona ochronę odpowiedzialności cywilnej ponad limity polis podstawowych.
Co to oznacza dla Polonii
Wiele firm prowadzonych przez Polonię na Staten Island, w Brooklynie i Queens to firmy rodzinne, w których właściciel sam jeździ do klientów, zatrudnia kilka osób i wynajmuje lokal. W takiej sytuacji jedna zmiana — nowy pracownik, drugi van, większy magazyn — może sprawić, że dotychczasowa polisa przestaje odpowiadać rzeczywistości. Rozmowa po polsku pozwala spokojnie przejść przez wyłączenia, limity i obowiązki pracodawcy.
Tomasz (Thomas K.) Kowalski prowadzi na Staten Island agencję Allstate, która obsługuje klientów po polsku, angielsku i hiszpańsku. Przed rozmową o ubezpieczeniu firmy dobrze jest przygotować obecne polisy, listę pracowników i pojazdów oraz szacunkową wartość sprzętu i towaru.
Zima nie zmienia rodzaju prowadzonej działalności, ale zmienia ryzyko na chodniku, na drodze i w pracy. Przegląd ochrony przed pierwszym śniegiem pozwala sprawdzić, czy polisa nadąża za tym, jak firma działa dziś.
Zakres ochrony, wyłączenia i limity zależą od konkretnej polisy i rodzaju działalności; szczegóły ustala się przy wycenie w agencji. Opis usług agencji oraz dane kontaktowe zawiera wpis Tomasz Kowalski – Allstate na PolishPages.
Niniejszy artykuł ma charakter informacyjny. Zakres ochrony zależy od warunków konkretnej polisy, a każda sytuacja wymaga indywidualnej oceny — zapraszamy do kontaktu z agencją Allstate Tomasza Kowalskiego.
Allstate® jest zastrzeżonym znakiem towarowym Allstate Insurance Company. Polish Pages i Poland.us nie są powiązane z Allstate Insurance Company ani przez nią rekomendowane.